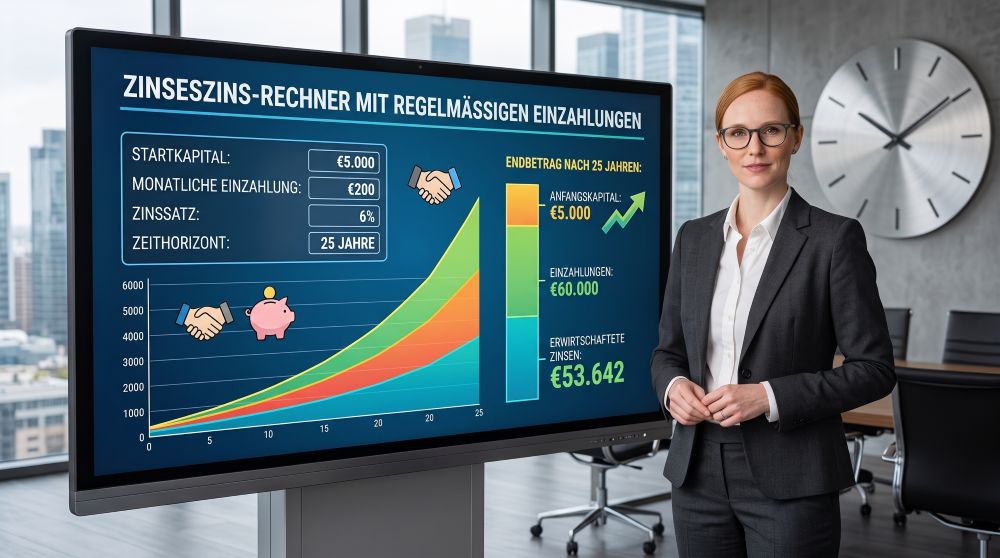
Kennst Du das Gefühl, wenn etwas einmal ins Rollen kommt und plötzlich von alleine wächst? Genau das ist der Zinseszins – der stärkste Hebel für Deinen Vermögensaufbau mit ETFs.
Der Schneeball-Effekt
Stell Dir einen winzigen Schneeball vor, den Du oben an einen Hang setzt. Wenn Du ihn anstößt, rollt er los. Anfangs nimmt er nur ein paar Flocken auf. Doch je weiter er rollt, desto größer wird seine Oberfläche – und desto mehr Schnee bleibt mit jeder einzelnen Umdrehung an ihm kleben. Am Ende des Hangs rauscht keine kleine Kugel mehr herunter, sondern eine massive Lawine.
Deine Annahmen
Weitere Einstellungen
Wird von der Rendite abgezogen.
Zum Beispiel mit dem Gehalt.
Nur für die Kaufkraft-Anzeige.
- Depotwert
- –
- Eingezahlt
- –
- Zinseszins-Gewinn
- –
Jahr für Jahr als Tabelle
| Jahr | Eingezahlt | Gewinn | Depotwert |
|---|
Die Berechnung gilt vor Steuern und ist keine Anlageberatung. Die Rendite wird als Jahreswert angesetzt und auf Monate umgerechnet, die Sparrate wird jeweils am Monatsende eingezahlt. Die Wertentwicklung der Vergangenheit ist keine Garantie für die Zukunft.
Genau das passiert mit Deinem ETF:
Runde 1: Du investierst Geld und Dein ETF erwirtschaftet Gewinne (z. B. durch Kurssteigerungen und Dividenden).
Runde 2: Bei einem thesaurierenden ETF werden diese Gewinne automatisch wieder angelegt. Ab jetzt wirft nicht mehr nur Dein eingezahltes Geld Rendite ab, sondern auch die bisherigen Gewinne bringen neue Gewinne.
Der Boost: Nach ein paar Jahren überholen die Erträge aus dem Zinseszins oft Deine eigenen monatlichen Einzahlungen. Dein Depot wächst exponentiell statt linear.
Der Realitäts-Check: Zahlen lügen nicht
Was passiert, wenn Du jeden Monat 150 € in einen weltweit gestreuten ETF sparst (bei einer durchschnittlichen historischen Rendite von 7 % p. a.)?
| Zeitraum | Deine Einzahlungen | Dein Depotwert (ca.) | Davon reiner Zinseszins-Gewinn |
|---|---|---|---|
| 10 Jahre | 18.000 € | ~25.800 € | +7.800 € |
| 20 Jahre | 36.000 € | ~76.500 € | +40.500 € |
| 30 Jahre | 54.000 € | ~175.000 € | +121.000 € |
Der Clou: Nach 30 Jahren hast Du 54.000 € aus eigener Tasche eingezahlt – der Markt schenkt Dir durch den Zinseszins über 120.000 € oben drauf.
Warum Zeit wichtiger ist als Startkapital
- Kein Expertenwissen nötig: Du musst keine Charts analysieren. Der Markt arbeitet für Dich im Hintergrund.
- Geduld schlägt Timing: Es kommt nicht darauf an, den perfekten Tag zum Kaufen zu erwischen, sondern möglichst lange investiert zu bleiben (Time in the market beats timing the market).
- Automatischer Autopilot: Sparplan einrichten, Sparrate festlegen, App schließen – der Zinseszins macht den Rest.
Jetzt loslegen
Je früher Du startest, desto weniger musst Du selbst einzahlen.
Mach den ersten Schritt und lass Deinen Zinseszins-Schneeball heute losrollen.
Hinweis: Dieser Artikel dient der allgemeinen Information und ist keine Anlageberatung. Die Beispielrechnung gilt vor Kosten und Steuern; die Wertentwicklung der Vergangenheit ist keine Garantie für die Zukunft.