Sparen fürs Kind war früher oft simpel: Zur Geburt gab es ein rotes Sparbuch von Oma, und an Weltspartagen wanderte das Kleingeld aus der Spardose brav zur Bank. Doch die Zeiten ändern sich: Die Zinsen lagen lange unter der Inflationsrate, wodurch Geld auf klassischen Konten mit der Zeit spürbar an Kaufkraft verliert.
Gleichzeitig wird eines immer wichtiger: Finanzbildung. Wie funktioniert Geldanlage wirklich? Was bedeuten Rendite, Risiko und Zinseszins? Statt heimlich ein Sümmchen anzusammeln und am 18. Geburtstag zu übergeben, nutzen immer mehr Familien das Thema Vermögensaufbau als gemeinsames Lernprojekt. Denn die beste finanzielle Basis ist nicht nur Geld auf dem Konto, sondern das Wissen, wie man damit umgeht.
Die kindgerechte Version dieser Geschichte erzählt Leos Geldfabrik.
Warum Nichtstun teuer ist: Der Turbo-Effekt der Zeit
Egal ob 15, 75 oder 110 Euro im Monat: Wer früh anfängt, nutzt den mächtigsten Hebel beim Vermögensaufbau – die Zeit. Schon kleine Beträge können über viele Jahre durch den Zinseszinseffekt beachtliche Summen formen.
Hier siehst Du schwarz auf weiß, was aus regelmäßigen Einzahlungen nach 6, 12 und 18 Jahren wird – im Vergleich zwischen dem reinen Sparschwein (0 % Rendite) und einer langfristigen Wertpapieranlage (bei angenommenen 2 % bzw. 6 % Rendite p. a.):
1. Der Einstieg: 15 Euro monatlich
Gesamteinzahlung (ohne Zinsen):
- Nach 6 Jahren (72 Monate): 1.080 Euro
- Nach 12 Jahren (144 Monate): 2.160 Euro
- Nach 18 Jahren (216 Monate): 3.240 Euro
Was der Zinseszins daraus machen kann (nach 18 Jahren):
- Bei 2 % p. a. wächst der Betrag auf ca. 3.900 Euro (+660 Euro Zinsgewinn)
- Bei 6 % p. a. wächst der Betrag auf ca. 5.840 Euro (+2.600 Euro Wertzuwachs)
2. Der solide Mittelweg: 75 Euro monatlich
Gesamteinzahlung (ohne Zinsen):
- Nach 6 Jahren (72 Monate): 5.400 Euro
- Nach 12 Jahren (144 Monate): 10.800 Euro
- Nach 18 Jahren (216 Monate): 16.200 Euro
Was der Zinseszins daraus machen kann (nach 18 Jahren):
- Bei 2 % p. a. wächst der Betrag auf ca. 19.510 Euro (+3.310 Euro Zinsgewinn)
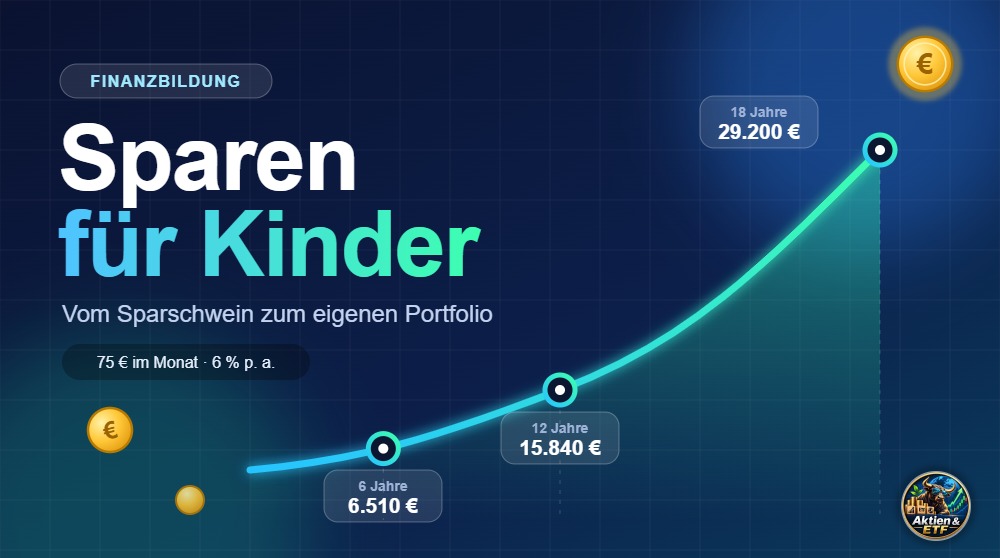
- Bei 6 % p. a. wächst der Betrag auf ca. 29.200 Euro (+13.000 Euro Wertzuwachs)
3. Der Rendite-Booster: 110 Euro monatlich
Gesamteinzahlung (ohne Zinsen):
- Nach 6 Jahren (72 Monate): 7.920 Euro
- Nach 12 Jahren (144 Monate): 15.840 Euro
- Nach 18 Jahren (216 Monate): 23.760 Euro
Was der Zinseszins daraus machen kann (nach 18 Jahren):
- Bei 2 % p. a. wächst der Betrag auf ca. 28.620 Euro (+4.860 Euro Zinsgewinn)
- Bei 6 % p. a. wächst der Betrag auf ca. 42.820 Euro (+19.060 Euro Wertzuwachs)
Auf einen Blick: Der 18-Jahre-Vergleich
| Sparrate pro Monat | Eingezahlt (0 %) | Endkapital bei 2 % | Endkapital bei 6 % | Gewinn bei 6 % |
|---|---|---|---|---|
| 15 € | 3.240 € | ca. 3.900 € | ca. 5.840 € | +2.600 € |
| 75 € | 16.200 € | ca. 19.510 € | ca. 29.200 € | +13.000 € |
| 110 € | 23.760 € | ca. 28.620 € | ca. 42.820 € | +19.060 € |
Berechnungsgrundlage: Monatlich vorschüssige Sparraten, der Jahreszins wird anteilig auf den Monat umgerechnet, die Werte sind auf volle 10 Euro gerundet. Es handelt sich um ein vereinfachtes Rechenmodell zur Veranschaulichung des Zinseszinseffekts. In der Realität können Depotkosten, Steuern, zwischenzeitliche Kursschwankungen und die Inflation das tatsächliche Ergebnis beeinflussen. Eigene Werte kannst Du im Zinseszins-Rechner ausprobieren. Er rechnet mit Einzahlung am Monatsende und einem äquivalenten Monatszins, daher weichen seine Ergebnisse leicht ab.
Die Optionen: Wo parkt das Geld am besten?
Nicht jede Geldanlage passt zu jedem Ziel. Hier lohnt es sich, den Nachwuchs früh an verschiedene Anlageformen heranzuführen:
1. Die Klassiker: Tagesgeld & Festgeld – sicher, aber schmal verzinst
- Tagesgeld: Perfekt für die eiserne Reserve oder kurzfristige Wünsche (z. B. ein neuer Laptop für die Schule). Das Geld bleibt jederzeit verfügbar.
- Festgeld: Der Zinssatz steht für eine feste Laufzeit fest, das Geld ist währenddessen gebunden. Eignet sich für Ausgaben, die in ein paar Jahren planbar anstehen (z. B. der Führerschein).
- Der Haken: Liegen die Zinsen unter der Inflationsrate, schmilzt die reale Kaufkraft dahin.
2. Fonds & ETFs – die moderne Schule der Geldanlage
Wer über 10 bis 15 Jahre spart, kommt an Wertpapieren kaum vorbei:
- ETFs (börsengehandelte Indexfonds): Sie bilden ganze Märkte ab und verteilen das Risiko automatisch über Hunderte oder Tausende Unternehmen weltweit. Das reduziert das sogenannte Klumpenrisiko im Vergleich zu einzelnen Aktien drastisch.
- Lerneffekt: Jugendliche lernen aus erster Hand, dass Kurse zwar schwanken und Risiken dazugehören, ein langer Atem Schwankungen an den Märkten aber historisch oft ausgleichen konnte.
3. Bausparen & Versicherungen
Produkte wie Bausparverträge oder Ausbildungsversicherungen bieten Planungssicherheit, binden das Geld aber oft eng an bestimmte Zwecke oder beinhalten Versicherungskosten. Hier gilt: Immer genau prüfen, ob die Konditionen und die nötige Flexibilität wirklich passen.
Das Kinderdepot: Investieren auf Augenhöhe
Ein Kinder- bzw. Juniordepot läuft direkt auf den Namen des Kindes. Rechtlich gehört das Vermögen von Tag eins an dem Nachwuchs – Eltern verwalten es bis zum 18. Geburtstag treuhänderisch.
Warum das für die Finanzbildung genial ist:
- Gemeinsam reinschauen: Wenn Jugendliche sehen, wie sich Ersparnisse aus Ferienjobs, Geldgeschenken und monatlichen Sparraten entwickeln, wird das Thema Finanzen greifbar statt abstrakt.
- Verantwortung ab Tag 18: Mit dem 18. Geburtstag geht die volle Verfügungsgewalt auf das Kind über. Wer schon als Teenager gelernt hat, was Diversifikation, Gebühren und Sparziele bedeuten, ist an diesem Tag nicht überfordert, sondern handelt selbstbewusst und eigenverantwortlich.
Steuer-Hacks & Fallstricke (kurz & schmerzlos)
- Eigener Sparerpauschbetrag: Kinder gelten steuerlich als eigene Personen. Kapitalerträge (wie Zinsen oder Dividenden) können über einen Freistellungsauftrag bis zum Sparerpauschbetrag von derzeit 1.000 Euro pro Jahr steuerfrei bleiben.
- NV-Bescheinigung: Liegen die Erträge höher, kann beim Finanzamt eine Nichtveranlagungsbescheinigung helfen, wenn das Gesamteinkommen des Kindes gering ist.
- Schenkungssteuer: Schenkungen von Eltern an eigene Kinder sind bis zu 400.000 Euro je Elternteil innerhalb von 10 Jahren steuerfrei.
- Aufpassen bei BAföG & Krankenkasse: Da das Geld im Kinderdepot dem Kind gehört, kann ein hohes eigenes Vermögen oder Einkommen Auswirkungen auf spätere BAföG-Ansprüche oder die kostenfreie Familienversicherung haben. Hier lohnt sich vorab ein Blick auf die Grenzwerte.
Der Fahrplan: Finanzbildung nach Alter
| Alter | Was im Fokus steht | Konkrete Praxis |
|---|---|---|
| 0 bis 5 Jahre | Fundament legen: Zeit ist der beste Freund des Zinseszinses. | Sparplan aufsetzen (schon 25 € helfen), Tagesgeld für Notfälle. |
| 6 bis 12 Jahre | Verstehen lernen: Geld ist nicht unbegrenzt da. | Taschengeld aufteilen (Sparen vs. Ausgeben), Geldgeschenke bewusst anlegen. |
| 13 bis 17 Jahre | Hands-on & Mitbestimmung: Vorbereitung auf das Erwachsenenleben. | Gemeinsam ins Depot blicken, Begriffe wie ETFs, Risiko und Rendite besprechen und Sparziele (Führerschein, Wohnung, Auslandsjahr) definieren. |
Die 5 häufigsten Fehler – und wie Du sie vermeidest
- Warten auf den „perfekten Moment“: Den besten Einstiegszeitpunkt gibt es selten. Einfach mit kleinen Beträgen starten.
- Kaufkraftverlust durch Inflation: Reine Sparkonten bringen Sicherheit, kosten auf Dauer aber oft reale Kaufkraft.
- Gebühren vernachlässigen: Hohe Produkt- oder Depotkosten fressen über 15–18 Jahre einen beträchtlichen Teil der Rendite auf.
- Keine Freistellungsaufträge: Nutze den jährlichen Sparerpauschbetrag des Kindes aktiv aus.
- Den 18. Geburtstag totschweigen: Sprich rechtzeitig und offen darüber, wie das Geld angelegt ist und wofür es gedacht war.
Fazit: Geld wächst – Wissen auch
Sparen für die jüngere Generation bedeutet heute nicht mehr, Geld wegzusperren und darauf zu hoffen, dass die Zinsen reichen. Wer Kinder frühzeitig in Entscheidungen einbindet, schenkt ihnen mehr als nur ein finanzielles Polster für Studium oder Wohnung: nämlich echte finanzielle Selbstständigkeit und Urteilskraft fürs ganze Leben.
Hinweis: Dieser Artikel dient der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Die Beispielrechnungen sind vereinfachte Modelle; die Wertentwicklung der Vergangenheit ist keine Garantie für die Zukunft.